親が亡くなった後、財産を相続すると「相続税はかかるの?」「申告はいつまで?」と不安になる方も多いでしょう。
相続税は、すべての相続で申告が必要になるわけではありません。
まず確認したいのが、相続財産などの課税価格の合計額と基礎控除額です。
基礎控除額は、
3,000万円+600万円×法定相続人の数
で計算します。
課税価格の合計額が基礎控除額を超える場合は、原則として相続税の申告と納税が必要です。
申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
この記事では、親が亡くなった後に確認したい相続税の申告期限、基礎控除、基本的な計算方法、遺産分割が終わらない場合、期限を過ぎた場合の注意点を整理します。
この記事で分かること
- 相続税の申告期限はいつまでか
- 相続税の基礎控除はいくらか
- 相続税の基本的な計算方法
- どのような財産が課税対象になるのか
- 遺産分割が10か月以内に終わらない場合
- 期限を過ぎた場合の無申告加算税・延滞税
相続税の申告期限は「10か月以内」
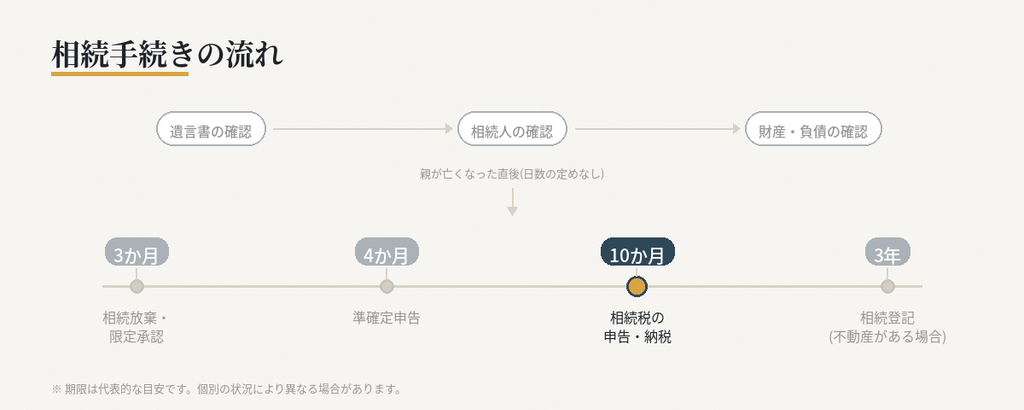
相続税の申告と納税が必要な場合、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に手続きを行います。
通常は、亡くなった日を基準に考えます。
たとえば、1月10日に親が亡くなった場合、原則としてその翌日から10か月以内が申告期限です。
国税庁も、相続税の申告期限を「相続の開始があったことを知った日の翌日から10か月以内」と案内しています。
いつから10か月を数える?
基本的には、親が亡くなったことを知った日の翌日から数えます。
一般的なケースでは死亡日を基準に考えればよいですが、個別事情によって起算点が異なる場合があります。
申告期限が土日祝日の場合
申告期限が土曜日・日曜日・祝日などに当たる場合は、原則としてその翌日が期限になります。
申告と納税は原則として期限内に行う
相続税は「申告だけ10か月以内にすればよい」というものではありません。
申告が必要な場合は、申告書の提出と納税について期限を確認してください。
相続税は原則として申告期限までに金銭で納付します。
そもそも相続税の申告は必要?
相続した財産が基礎控除額の範囲内であれば、原則として相続税はかかりません。
一方、課税価格の合計額が基礎控除額を超える場合は、相続税の申告と納税が必要になります。
基礎控除を超えると申告が必要
相続税の基礎控除は、
3,000万円+600万円×法定相続人の数
です。
たとえば法定相続人が3人なら、
3,000万円+600万円×3人
=4,800万円
となります。
課税価格の合計額が4,800万円を超える場合、相続税が発生する可能性があります。
ただし、実際の相続税額は財産の内容や各種の控除・特例などによって変わります。
基礎控除の計算式
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
この表は「3,000万円+600万円×法定相続人の数」で計算した基本的な基礎控除額です。
法定相続人の数に注意
法定相続人の数は、単純に「実際に財産を受け取った人数」ではありません。
また、相続放棄があった場合の法定相続人の数についても、相続税の基礎控除を計算するときには特別なルールがあります。
国税庁によると、相続放棄をした人がいても、基礎控除の計算上は、その放棄がなかったものとした場合の相続人の数を用います。
養子がいる場合にも、法定相続人の数に算入できる人数について一定のルールがあります。
相続税の基礎控除を計算する方法
相続税の申告が必要か判断するには、まず相続財産などの全体像を把握します。
法定相続人1人なら3,600万円
法定相続人が1人の場合、
3,000万円+600万円×1人
=3,600万円
です。
法定相続人2人なら4,200万円
法定相続人が2人の場合、
3,000万円+600万円×2人
=4,200万円
です。
法定相続人3人なら4,800万円
法定相続人が3人の場合、
3,000万円+600万円×3人
=4,800万円
です。
相続放棄した人をどう数える?
相続税の基礎控除を計算する場合、相続放棄をした人がいても、原則として「相続放棄がなかったもの」として法定相続人の数を計算します。
ただし、相続人の範囲は家族構成によって変わるため、判断が難しい場合は税理士や税務署などに確認してください。
相続税の計算方法
相続税は、単純に「相続した金額×税率」で計算するものではありません。
国税庁が示す一般的な計算は、各人の課税価格を計算し、課税価格の合計額から基礎控除額を差し引き、法定相続分を基に相続税の総額を計算したうえで、各人の税額を求める流れです。
①相続財産を確認する
まず、親が残した財産を確認します。
代表的なものは、
- 預貯金
- 不動産
- 株式
- 投資信託
- 現金
- 生命保険金など
です。
預貯金については、こちらで詳しく解説しています。

②債務・葬式費用などを確認する
借入金などの債務や、一定の葬式費用などは、相続税の課税価格を計算する際に控除できる場合があります。
ただし、すべての支出がそのまま控除できるわけではありません。
領収書や明細などを整理しておきましょう。
③基礎控除を差し引く
各財産の評価などを行い、課税価格の合計額を計算します。
そこから、
3,000万円+600万円×法定相続人の数
で計算した基礎控除額を差し引きます。
基礎控除額を超える部分が、課税遺産総額の計算につながります。
④法定相続分を基に相続税の総額を計算する
相続税は、実際に誰がいくら取得したかだけを単純に当てはめて計算するのではありません。
課税遺産総額を法定相続分に応じて取得したものとして各人の税額を計算し、それらを合計して相続税の総額を求めます。
⑤各人の税額を計算する
その後、実際の相続割合などを基に各人の税額を計算します。
配偶者の税額軽減など、一定の税額控除が適用される場合もあります。
そのため、基礎控除を超えているからといって、最終的な納税額が単純に決まるわけではありません。
相続税の対象になる主な財産
相続税を判断するときは、預金だけを見てはいけません。
親が所有していた財産全体を確認する必要があります。
預貯金
銀行などの預貯金は、相続財産を確認するうえで重要な項目です。
複数の銀行に口座がある場合は、それぞれ確認しましょう。
不動産
土地や建物などの不動産も相続税の計算対象になります。
不動産の評価には一定のルールがあるため、固定資産税評価額だけを見て判断しないよう注意してください。
相続登記については、「相続・実家整理」関連の記事で詳しく確認できます。
株式・投資信託など
株式や投資信託などの金融商品も確認します。
証券会社から残高証明書などを取得して、相続開始時点の財産を整理しましょう。
生命保険金などのみなし相続財産
生命保険金など、法律上の相続財産そのものではなくても、相続税の計算上、課税対象となる場合があります。
「親名義の財産だけ確認すればよい」とは限らないため注意してください。
相続税の申告準備で確認しておきたいこと
相続税の申告が必要になりそうなら、10か月を待たずに準備を始めることが大切です。
相続人を確定する
まず、誰が相続人なのかを確認します。
戸籍を収集して相続人を確定する作業は、思った以上に時間がかかる場合があります。
財産を一覧にする
預金、不動産、有価証券、保険などを一覧にします。
通帳や証券会社からの通知、固定資産税の納税通知書なども確認しましょう。
債務・葬式費用を確認する
借入金などの債務や、相続税の計算上控除できる可能性がある葬式費用についても資料を整理します。
遺言書や遺産分割協議を確認する
遺言書がある場合は、その内容を確認します。
遺言書がない場合は、相続人による遺産分割協議が必要になることがあります。
遺言書については、こちらで詳しく確認できます。

遺産分割が10か月以内に終わらない場合
相続人同士で話し合いがまとまらず、10か月以内に遺産分割が終わらないケースもあります。
この場合でも、相続税の申告期限が自動的に延びるわけではありません。
遺産分割未了でも申告期限は延びない
相続税の申告は、遺産分割が終わっていないことだけを理由に10か月を超えて待つことはできません。
国税庁も、相続財産が分割されていない場合でも、原則として10か月以内に申告・納税する必要があるとしています。
未分割のまま申告する場合がある
遺産分割が成立していない場合は、一定の方法で相続税を計算して申告することになります。
「遺産分割が終わるまで申告しなくていい」と考えないことが重要です。
特例の適用には別途注意が必要
配偶者の税額軽減や小規模宅地等の特例などを利用できる場合でも、遺産分割の状況によって手続き上の注意点があります。
特例を利用する場合は、期限や必要書類を含めて確認してください。
相続税を申告しなかったらどうなる?
相続税の申告・納税が必要なのに期限までに手続きをしなかった場合、通常の相続税だけでなく、無申告加算税や延滞税がかかる場合があります。
無申告加算税がかかる場合がある
申告期限までに申告しなかった場合、事情や申告の時期などによって無申告加算税が課されることがあります。
税率は一律ではなく、期限後申告をした時期や税務調査との関係などによって異なります。
そのため、「遅れたら必ず○%」と単純に考えないようにしてください。
延滞税がかかる場合がある
納付期限を過ぎて税金を納める場合、延滞税がかかることがあります。
無申告加算税とは別のものなので注意してください。
期限を過ぎたら早めに申告・納付する
申告期限を過ぎてしまった場合でも、そのまま放置せず、できるだけ早く税務署や税理士へ相談しましょう。
財産の内容が複雑な場合や、期限を過ぎている場合は、早めに専門家へ相談することをおすすめします。
よくある質問
相続税はいくらからかかる?
基本的には、課税価格の合計額が、
3,000万円+600万円×法定相続人の数
で計算した基礎控除額を超える場合に、相続税がかかる可能性があります。
ただし、実際の税額は財産の内容や各種の控除・特例などによって変わります。
相続税が0円なら申告も不要?
基礎控除の範囲内で相続税がかからない場合は、原則として相続税の申告・納税は必要ありません。
一方、配偶者の税額軽減や小規模宅地等の特例などを適用することで税額が0円になるケースでは、申告が必要になる場合があります。
「税額が0円だから必ず申告不要」とは限りません。
預金の名義変更をしていなくても相続税は申告する?
預金の名義変更と相続税の申告は別の手続きです。
銀行で預金の相続手続きが終わっていなくても、相続税の申告が必要になる場合があります。
預金についてはこちらの記事で詳しく確認してください。
相続登記が終わっていなくても相続税申告は必要?
相続税の申告と相続登記は別の手続きです。
国税庁も、相続税の課税時期は相続によって財産を取得した時であり、相続登記をした時期によって変わるものではないとしています。
不動産を相続した場合は、相続税とは別に相続登記についても確認してください。
相続放棄した人は法定相続人の数に入る?
相続税の基礎控除を計算するときは、相続放棄がなかったものとした場合の法定相続人の数を基に計算します。
相続放棄そのものについては、別の記事で詳しく確認してください。
10か月以内に遺産分割できなかったらどうなる?
遺産分割が終わっていなくても、相続税の申告期限が自動的に延びるわけではありません。
申告期限までに必要な手続きを確認し、未分割の状態でも申告が必要になる場合があります。
相続放棄をすれば、相続税申告は不要になりますか?
必ずしもそうとは限りません。
相続放棄をすると、原則として相続財産を一切相続しないため、相続税申告も不要になります。
ただし、死亡保険金や死亡退職金などの「みなし相続財産」は、受取人固有の財産として扱われるため、相続放棄をしていても受け取ることができ、相続税の課税対象になる場合があります。この場合、相続放棄をした人は、死亡保険金の非課税枠(500万円×法定相続人の数)を使うことはできません。
死亡保険金などを受け取っている場合は、相続放棄をしていても、相続税申告が必要かどうかを確認してください。
まとめ
相続税の申告期限は、原則として相続の開始があったことを知った日の翌日から10か月以内です。
まず確認したいのは、
3,000万円+600万円×法定相続人の数
で計算する基礎控除です。
課税価格の合計額が基礎控除額を超える場合は、相続税の申告・納税が必要になる可能性があります。
相続税の手続きでは、
- 相続人を確認する
- 財産を一覧にする
- 債務や葬式費用を確認する
- 遺言書・遺産分割の状況を確認する
- 申告が必要か判断する
- 必要なら10か月以内に申告・納税する
という流れで準備していきましょう。
遺産分割が10か月以内に終わらなくても、申告期限が自動的に延長されるわけではありません。
期限が迫っている場合や財産の評価が難しい場合は、早めに税理士や税務署へ相談してください。
この記事について
執筆・構成:どっぽ編集部
最終更新日:2026年9月
参照元
- 国税庁「No.4102 相続税がかかる場合」
- 国税庁「No.4152 相続税の計算」
- 国税庁「No.4205 相続税の申告と納税」
- 国税庁「No.4208 相続財産が分割されていないときの申告」
- 国税庁「相続税の申告手続」
- 国税庁「No.4105 相続税がかかる財産」
※相続税の制度や申告書類は変更される場合があります。実際の申告では、最新の国税庁情報を確認してください。